Ketika sebuah Sustainability Report diterbitkan, perhatian pembaca sering kali langsung tertuju pada angka-angka yang disajikan. Berapa emisi gas rumah kaca yang berhasil dikurangi? Berapa persen energi terbarukan yang digunakan? Berapa jam pelatihan yang diberikan kepada karyawan? Atau berapa tingkat kecelakaan kerja selama satu tahun terakhir?
Bagi sebagian besar pembaca, angka-angka tersebut menjadi ukuran keberhasilan kinerja ESG sebuah perusahaan.
Namun, dari sudut pandang seorang assurance provider, pertanyaan pertama justru bukan “berapa?”, melainkan “bagaimana?”
Bagaimana angka tersebut dihitung? Dari mana sumber datanya? Siapa yang bertanggung jawab mengumpulkannya? Apakah definisinya diterapkan secara konsisten? Dan yang tidak kalah penting, apakah tersedia bukti yang memadai untuk mendukung informasi tersebut?
Di sinilah assurance ESG mulai menunjukkan perbedaannya dengan persepsi umum yang sering menyamakannya dengan audit.
Assurance dan Audit: Prinsip yang Sama, Cakupan yang Berbeda
Audit laporan keuangan sesungguhnya adalah salah satu bentuk assurance engagement — tepatnya reasonable assurance engagement, dengan tingkat pengujian bukti yang ekstensif.
Assurance atas informasi ESG umumnya berjalan dengan prinsip dasar yang sama: proses independen, sistematis, dan berbasis bukti untuk memberikan tingkat keyakinan atas informasi yang disampaikan. Yang membedakan adalah objek dan cakupannya.
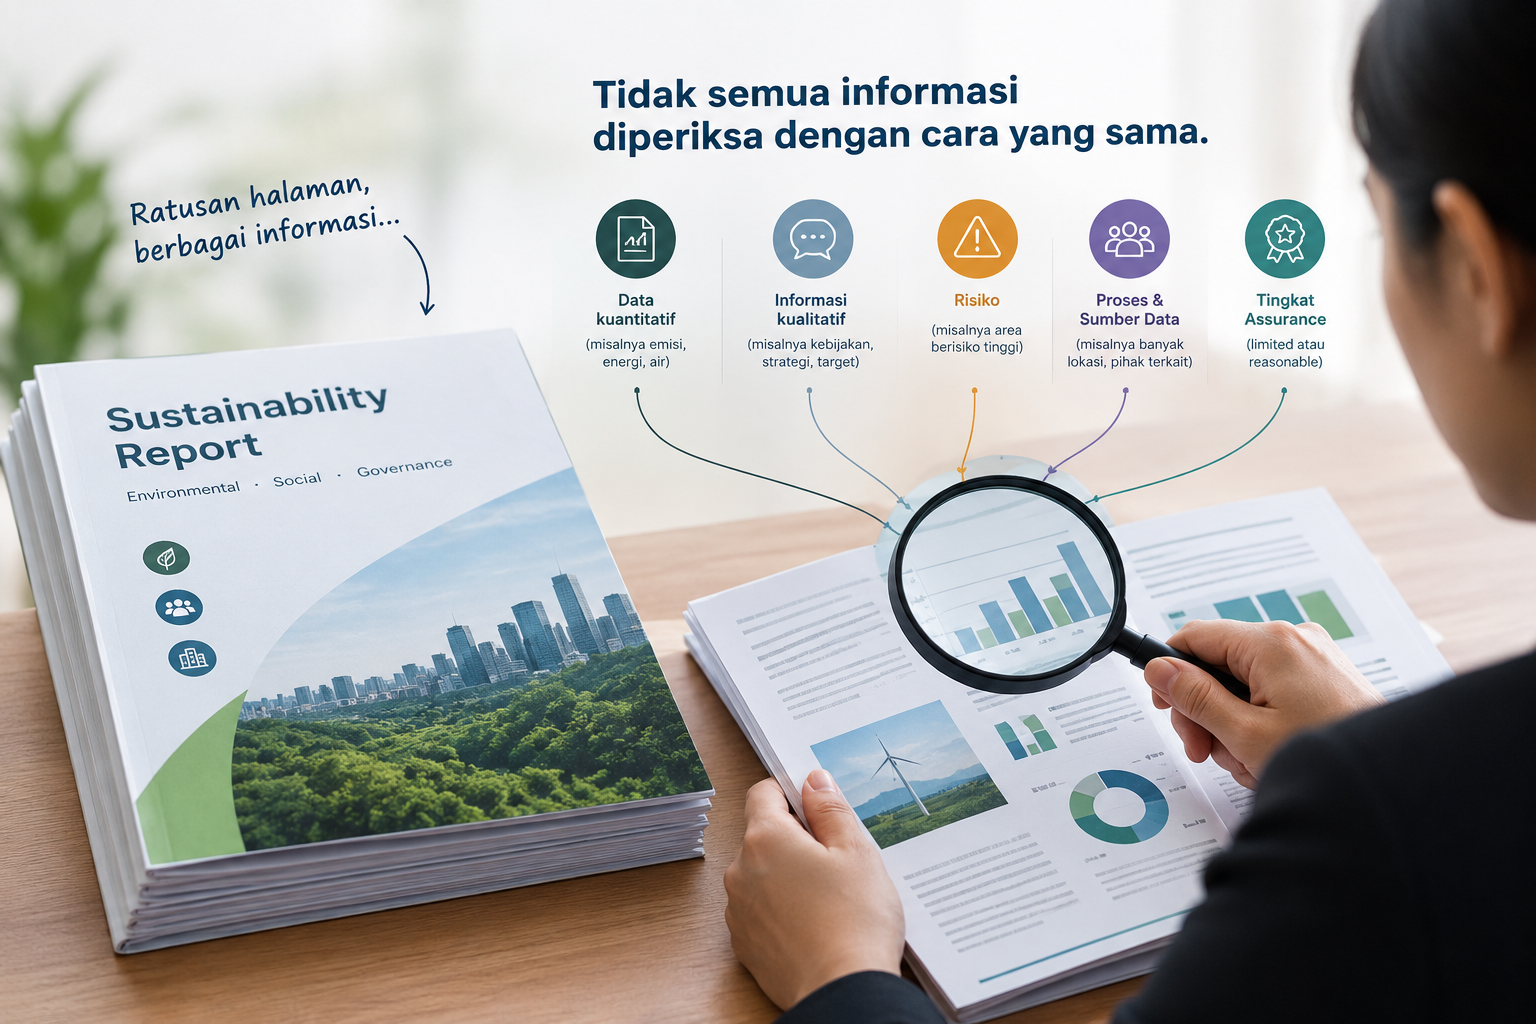
Audit laporan keuangan berfokus pada informasi keuangan yang disusun berdasarkan prinsip akuntansi tertentu. Assurance ESG, di sisi lain, mencakup berbagai jenis informasi, mulai dari data kuantitatif hingga informasi kualitatif, yang berasal dari beragam fungsi dalam organisasi.
Sebuah Sustainability Report dapat memuat data mengenai emisi gas rumah kaca, konsumsi energi, penggunaan air, keselamatan dan kesehatan kerja, keberagaman tenaga kerja, pelatihan karyawan, tata kelola perusahaan, hingga strategi perubahan iklim. Masing-masing topik memiliki karakteristik, metodologi, dan sumber bukti yang berbeda.
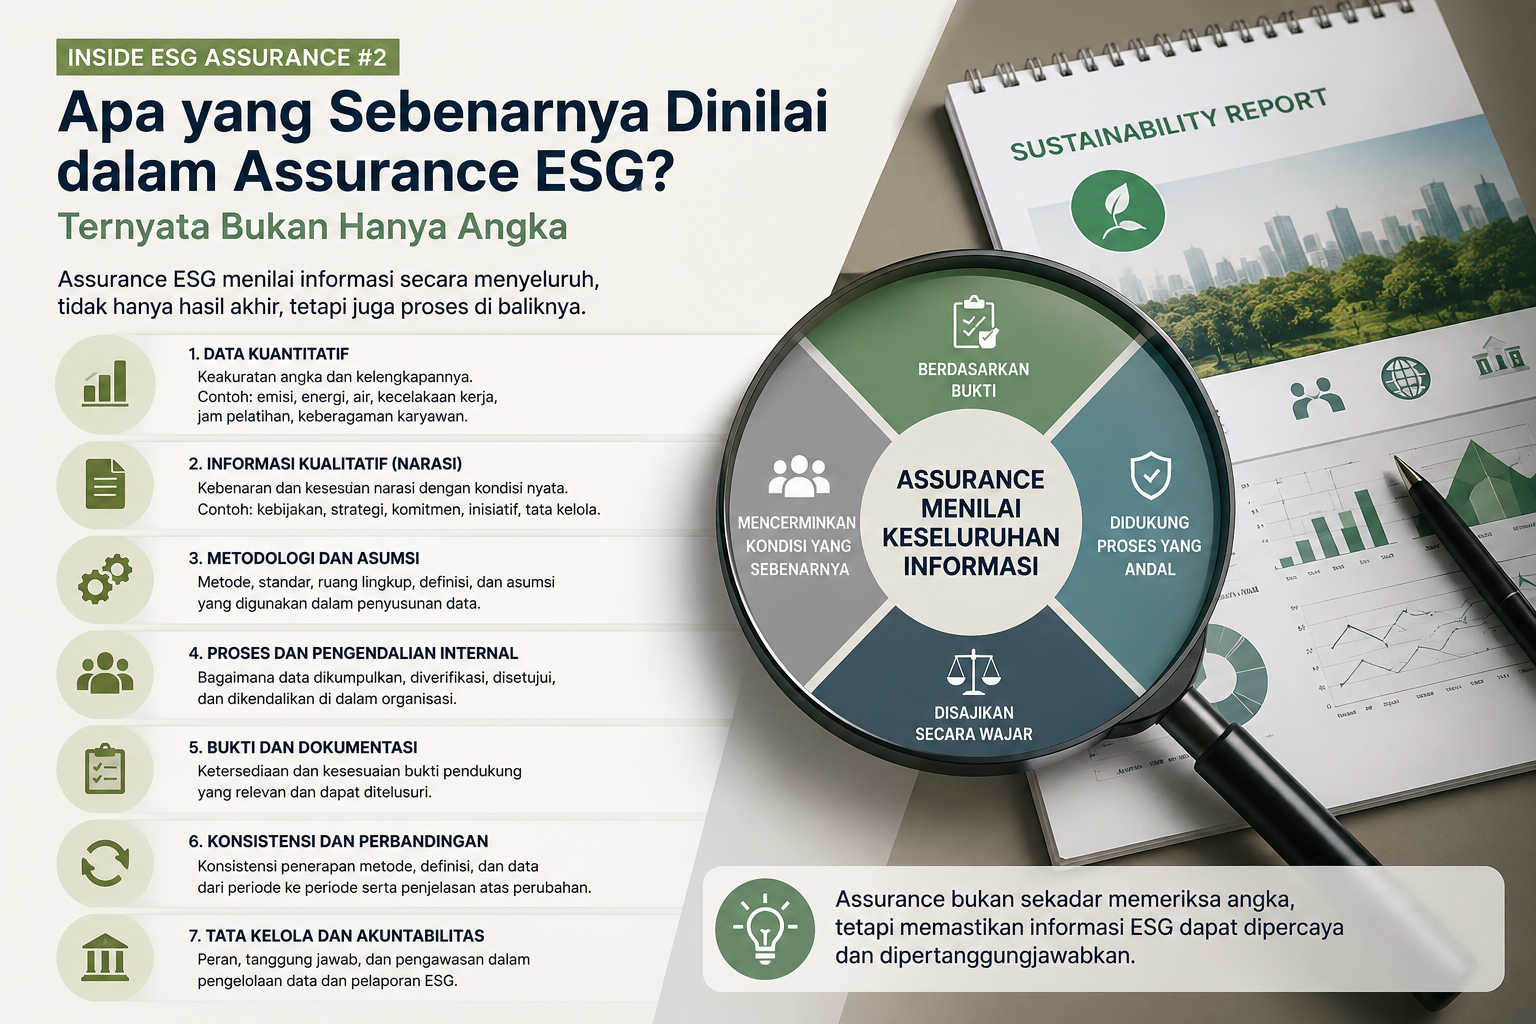
Artinya, assurance ESG tidak hanya mengevaluasi hasil akhir, tetapi juga bagaimana setiap informasi tersebut dihasilkan.
Assurance Tidak Hanya Memeriksa Angka
Misalkan sebuah perusahaan melaporkan bahwa 100% karyawan telah mengikuti pelatihan keselamatan kerja.
Sekilas, informasi tersebut terlihat sederhana. Namun dalam proses assurance, angka tersebut biasanya memunculkan sejumlah pertanyaan.
- Siapa yang dimaksud dengan “karyawan”?
- Apakah pekerja kontrak termasuk dalam cakupan?
- Pelatihan seperti apa yang dihitung?
- Bagaimana tingkat partisipasi ditentukan?
- Apakah tersedia daftar hadir, sertifikat, atau bukti pendukung lainnya?
- Apakah definisi yang digunakan konsisten dengan periode pelaporan sebelumnya?
Perlu dicatat, sebagian besar assurance ESG dilakukan pada tingkat keyakinan terbatas (bukan menyeluruh) — pengujian dilakukan melalui inquiry dan prosedur analitis atas sampel data, bukan pemeriksaan menyeluruh seperti pada audit laporan keuangan. Karena itu, pertanyaan-pertanyaan di atas berfungsi sebagai uji ketertelusuran dan konsistensi proses, bukan verifikasi atas setiap transaksi atau catatan.
Dengan kata lain, assurance tidak berhenti pada pertanyaan apakah angka tersebut benar. Assurance juga menilai apakah proses yang menghasilkan angka tersebut dapat dipertanggungjawabkan.
Hal yang sama berlaku untuk data lingkungan. Ketika perusahaan melaporkan penurunan emisi gas rumah kaca, assurance tidak hanya melihat besarnya penurunan, tetapi juga meninjau metodologi perhitungan, batas organisasi yang digunakan, faktor emisi, sumber data, dokumentasi pendukung, hingga konsistensi penerapan metode dari tahun ke tahun.
Ketika Narasi Juga Menjadi Objek Assurance
Salah satu hal yang membedakan assurance ESG adalah tidak semua informasi berbentuk angka.
Misalnya, sebuah perusahaan menyatakan telah memperkuat komitmennya terhadap hak asasi manusia dalam rantai pasok atau telah mengintegrasikan prinsip keberlanjutan ke dalam proses pengambilan keputusan.
Pernyataan seperti ini tentu penting. Namun, assurance tidak berhenti pada keberadaan narasi tersebut.
Pertanyaannya kemudian adalah:
Apakah terdapat kebijakan yang mendukung pernyataan tersebut? Bagaimana implementasinya dilakukan? Apakah terdapat mekanisme pemantauan? Dan apakah perusahaan memiliki bukti yang memadai untuk menunjukkan bahwa komitmen tersebut benar-benar dijalankan?
Assurance menilai apakah suatu informasi didukung oleh proses dan bukti yang memadai — bukan sekadar apakah informasi tersebut terdengar meyakinkan.
Keandalan Informasi Dibangun oleh Proses
Dalam praktiknya, tantangan terbesar dalam assurance sering kali bukan menemukan angka yang salah. Tantangan yang lebih sering ditemui adalah memastikan bahwa setiap informasi dapat ditelusuri kembali ke sumbernya, memiliki dokumentasi yang memadai, serta disusun melalui proses yang konsisten.
Data yang terlihat baik belum tentu siap untuk di-assurance apabila perusahaan tidak dapat menjelaskan bagaimana data tersebut dihasilkan atau menunjukkan bukti yang mendukungnya.
Sebaliknya, organisasi yang memiliki tata kelola data yang baik umumnya mampu menjelaskan alur pengumpulan data, penanggung jawabnya, metode yang digunakan, hingga proses peninjauan sebelum informasi dipublikasikan.
Pada akhirnya, kualitas pelaporan ESG tidak hanya ditentukan oleh angka yang disampaikan, tetapi juga oleh kualitas sistem yang menghasilkan angka tersebut.
Penutup
Di tengah meningkatnya tuntutan transparansi dan akuntabilitas, assurance ESG memiliki peran yang semakin penting dalam membangun kepercayaan terhadap informasi keberlanjutan.
Assurance bukanlah proses untuk membuat laporan terlihat lebih baik ataupun mencari kesalahan. Assurance memberikan keyakinan bahwa informasi yang dipublikasikan telah disusun melalui proses yang dapat dipertanggungjawabkan dan didukung oleh bukti yang memadai.
Karena pada akhirnya, dalam pelaporan ESG, yang membangun kepercayaan bukan hanya apa yang dilaporkan, tetapi juga bagaimana informasi tersebut dihasilkan.
_____________________________________________________________________________________________________________
Corey Pernieda