Ketika sebuah perusahaan memutuskan untuk melakukan assurance atas Sustainability Report, salah satu hal penting yang perlu ditentukan adalah ruang lingkup assurance.
Namun, apa sebenarnya yang dimaksud dengan scope of assurance?
Secara sederhana, ruang lingkup assurance menjelaskan apa yang akan diberikan assurance, berdasarkan kriteria apa, serta pada tingkat apa.
Dalam praktiknya, ruang lingkup assurance setidaknya perlu memperjelas beberapa hal utama:
- Subject matter/sustainability information — apa yang di-assure
- Criteria — berdasarkan acuan apa informasi tersebut dinilai
- Level of assurance — seberapa jauh tingkat keyakinan yang diberikan
Dalam standar AA1000AS, selain ketiga hal di atas, tipe assurance juga menjadi bagian dari engagement, dapat berupa Type 1 atau Type 2. Pembahasan mengenai tipe assurance ini akan dibahas dalam artikel lain.
Sebelum menentukan masing-masing komponen tersebut, ada satu pertimbangan penting yang perlu menjadi titik awal:
Siapa intended users dari assurance tersebut?
Intended Users: Untuk Siapa Assurance Ini Ditujukan?
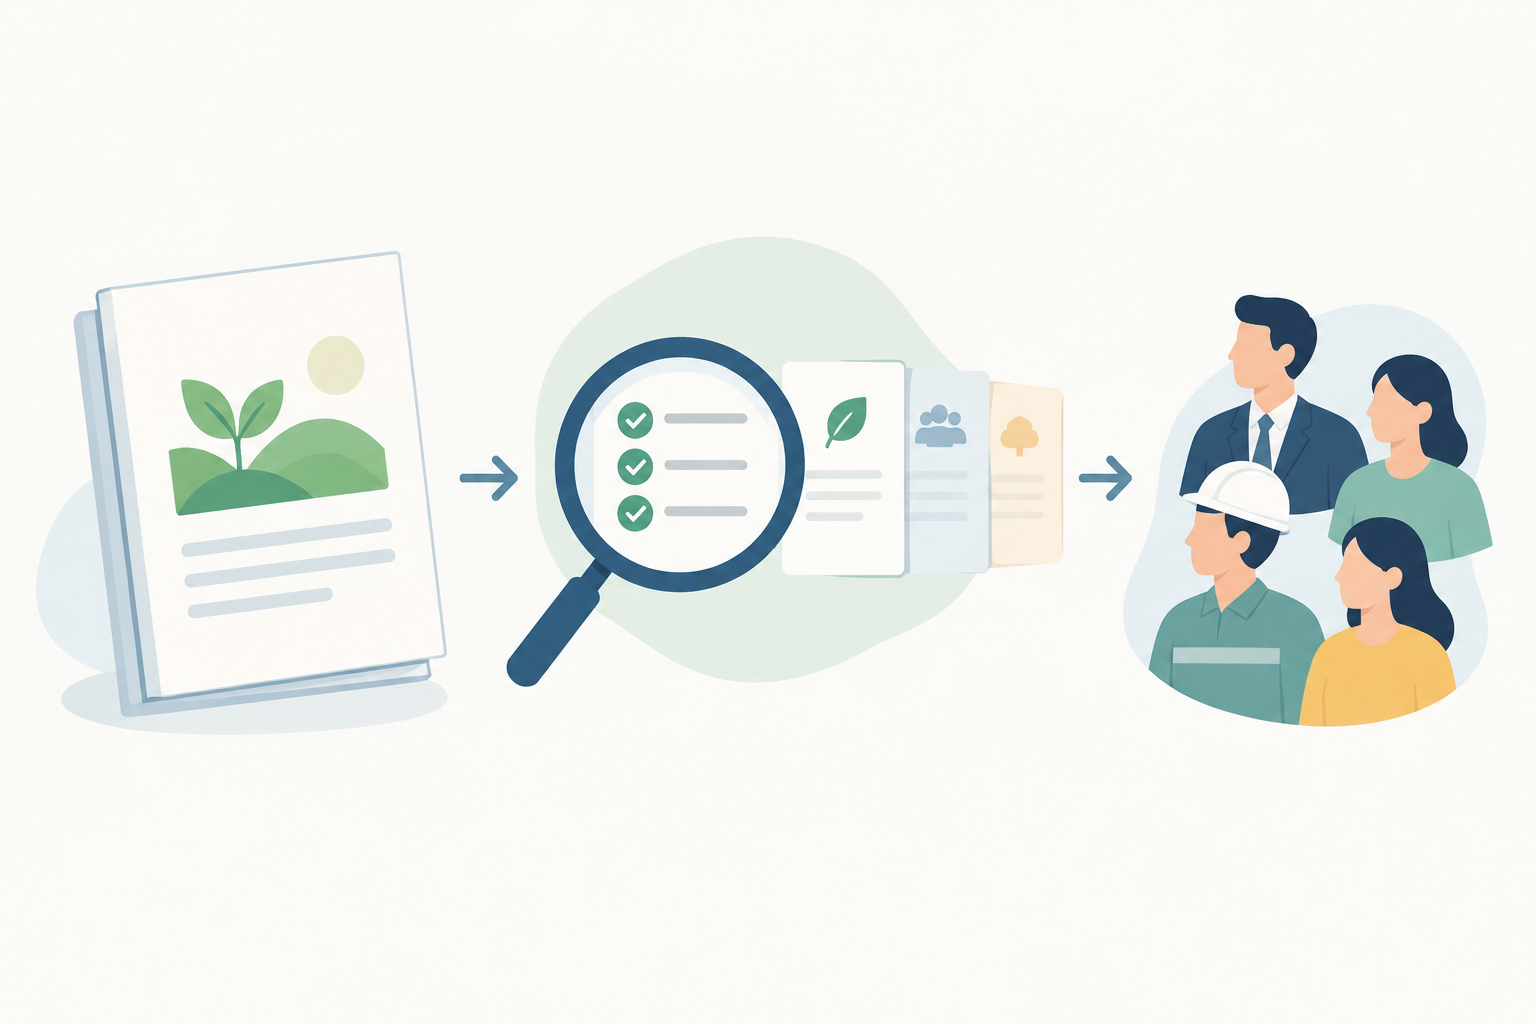
Assurance pada dasarnya dibuat untuk meningkatkan kepercayaan terhadap informasi bagi pihak yang akan menggunakan hasil assurance.
Karena itu, ketika menetapkan ruang lingkup, perlu dipahami terlebih dahulu:
Siapa yang akan menggunakan hasil assurance ini, dan informasi apa yang mereka butuhkan?
Intended users dapat berbeda tergantung tujuan engagement. Mereka dapat mencakup investor, regulator, pelanggan, karyawan, masyarakat, mitra usaha, maupun kelompok stakeholder lainnya. Kebutuhan informasi mereka pun dapat berbeda.
Misalnya, investor mungkin membutuhkan informasi mengenai emisi GRK, risiko dan peluang terkait iklim, atau informasi lain yang relevan untuk pengambilan keputusan. Di sisi lain, untuk perusahaan pertambangan, aspek K3 atau hubungan dengan masyarakat sekitar dapat menjadi informasi yang penting bagi karyawan dan masyarakat.
Hal ini juga menjelaskan mengapa ruang lingkup assurance tidak selalu harus sama untuk setiap perusahaan. Dengan konteks tersebut, mari kita lihat satu per satu komponen dalam ruang lingkup assurance.
Subject Matter: Apa yang Di-assure?
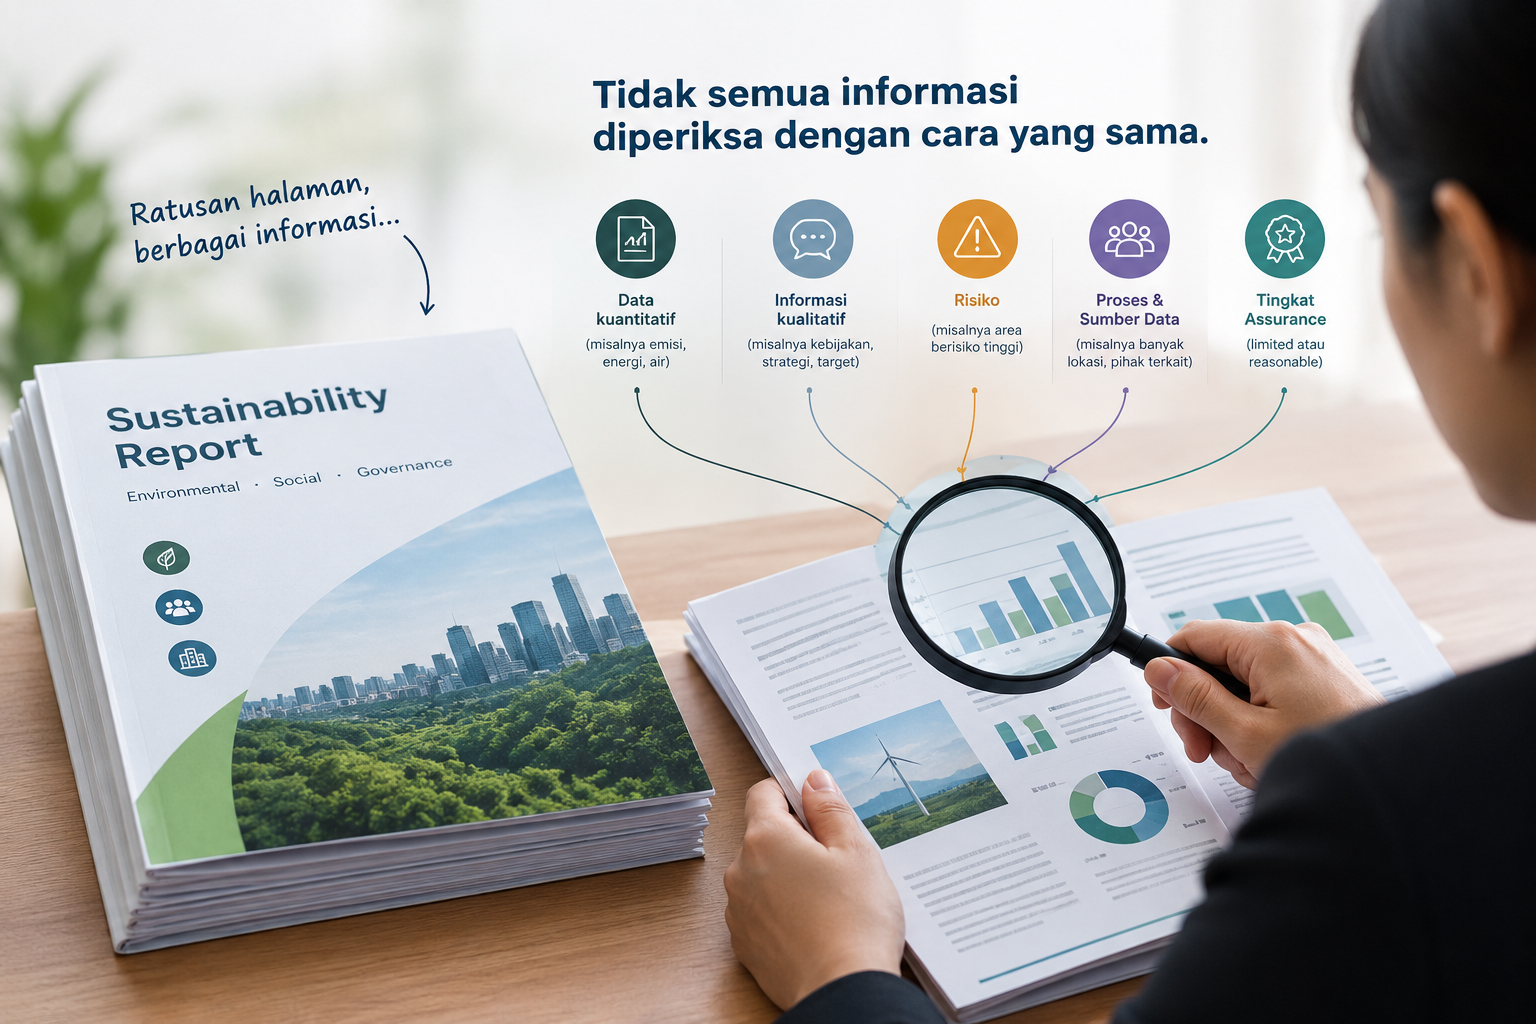
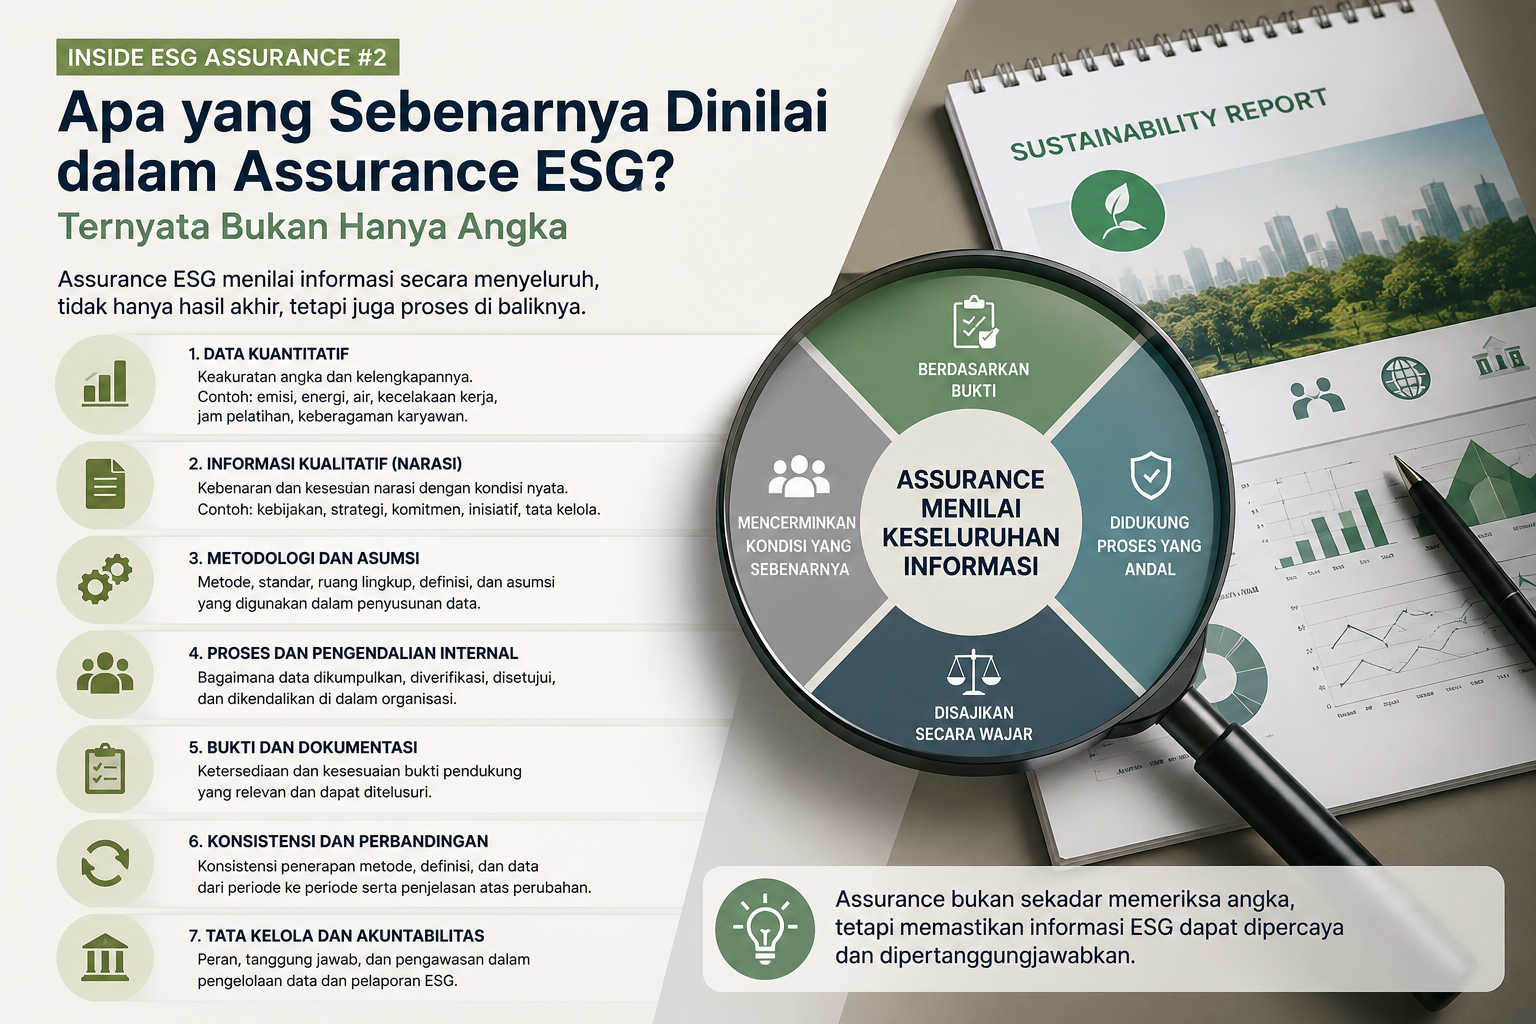
Subject matter adalah informasi atau aspek yang menjadi objek assurance. Dalam konteks Sustainability Report, subject matter dapat berupa sustainability information / informasi keberlanjutan, baik yang bersifat kuantitatif maupun kualitatif, tergantung tujuan engagement dan scope yang ditetapkan.
Misalnya:
- data emisi GRK;
- data keselamatan dan kesehatan kerja;
- informasi mengenai ketenagakerjaan;
- informasi mengenai keberagaman;
- data atau informasi mengenai pengembangan masyarakat; atau
- informasi mengenai pendekatan organisasi dalam mengelola dan merespons isu keberlanjutan.
Lalu, bagaimana menentukan informasi mana yang perlu menjadi subject matter? Salah satu pertimbangan penting adalah materialitas.
Topik material memberikan gambaran mengenai isu yang signifikan bagi organisasi dan pemangku kepentingan. Karena itu, materialitas merupakan salah satu dasar penting dalam menentukan informasi yang relevan untuk assurance.
Namun, apakah berarti seluruh topik material secara otomatis harus masuk ke dalam ruang lingkup assurance? Jawabannya bisa ya, bisa tidak
Penetapan topik material dan penetapan ruang lingkup assurance merupakan dua hal yang berbeda. Menetapkan seluruh topik material atau hanya sebagian di antaranya, bergantung pada tujuan assurance, kebutuhan intended users, serta konteks, risiko, dan dampak organisasi.
Misalnya, bagi perusahaan pertambangan, K3 dapat menjadi subject matter yang penting karena memiliki risiko dan dampak yang signifikan. Emisi GRK juga dapat menjadi subject matter yang relevan bagi berbagai sektor, meskipun tingkat kepentingannya dapat berbeda sesuai konteks organisasi.
Sementara bagi perusahaan yang memiliki hubungan erat dengan masyarakat sekitar, informasi mengenai pengembangan masyarakat atau dampak terhadap komunitas dapat menjadi bagian penting dari ruang lingkup.
Dengan demikian, penetapan subject matter perlu mengevaluasi apakah informasi yang dipilih memang appropriate dan rasional untuk menjadi objek assurance—antara lain dengan mempertimbangkan relevansinya bagi intended users serta signifikansinya dalam konteks organisasi.
Namun, fleksibilitas dalam menentukan scope bukan berarti informasi dapat dipilih hanya karena memberikan gambaran yang lebih menguntungkan.
Penetapan subject matter perlu menghindari cherry-picking, yaitu ketika assurance hanya diminta atas aspek-aspek dari informasi yang dilaporkan yang menggambarkan dampak atau kinerja entitas secara lebih menguntungkan, sementara informasi lain yang dapat memberikan gambaran yang kurang menguntungkan tidak dicakup.
Pendekatan seperti ini dapat membuat hasil assurance memberikan gambaran yang tidak seimbang dan, dalam konteks tertentu, dapat dikaitkan dengan apa yang sering disebut sebagai greenwashing.
Karena itu, ketika menentukan subject matter, pertanyaannya bukan:
“Informasi mana yang paling baik untuk kita assurance?”
melainkan:
“Informasi apa yang relevan, signifikan, dan penting bagi intended users untuk memperoleh pemahaman yang wajar mengenai kinerja dan dampak organisasi?”
Criteria: Berdasarkan Apa Informasi Dinilai?
Setelah menentukan apa yang akan di-assure, pertanyaan berikutnya adalah: “Berdasarkan apa informasi tersebut akan dinilai?”
Inilah yang disebut criteria. Criteria merupakan acuan yang digunakan assurance provider untuk mengevaluasi subject matter dan menarik kesimpulan assurance.
Dalam penyusunan Sustainability Report, perusahaan dapat menggunakan berbagai standar atau framework, seperti GRI Standards, IFRS Sustainability Disclosure Standards, SASB Standards, regulasi, atau referensi lainnya.
Namun, tidak semua standar atau framework yang digunakan untuk menyusun Sustainability Report harus otomatis menjadi criteria assurance. Criteria ditentukan sesuai dengan subject matter yang di-assure dan tujuan engagement. Perusahaan dapat menggunakan satu atau beberapa criteria, selama criteria tersebut relevan, dapat diidentifikasi dengan jelas, dan dapat menjadi dasar yang sesuai untuk melakukan evaluasi.
Karena itu, perlu dibedakan antara:
standar atau framework yang digunakan untuk menyusun laporan dengan criteria yang digunakan untuk melakukan assurance. Keduanya dapat sama, tetapi tidak selalu harus identik.
Level of Assurance: Seberapa Jauh Assurance Dilakukan?
Ruang lingkup assurance juga perlu menjelaskan tingkat assurance yang diberikan. Secara umum, terdapat dua level yang banyak digunakan:
Limited or Moderate assurance dan Reasonable or High assurance.
Perbedaan keduanya berkaitan dengan tingkat keyakinan yang ingin diperoleh serta sifat, waktu, dan kedalaman prosedur yang dilakukan untuk memperoleh bukti yang cukup dan tepat. Pada limited assurance, prosedur assurance dirancang untuk memberikan tingkat keyakinan yang lebih terbatas dibandingkan reasonable assurance. Sementara pada reasonable assurance, prosedur yang dilakukan lebih luas dan mendalam untuk memperoleh tingkat keyakinan yang lebih tinggi.
Pemilihan level assurance kembali perlu mempertimbangkan tujuan engagement dan kebutuhan intended users.
Bagaimana dengan Informasi yang Sudah Diverifikasi?
Ada satu pertimbangan lain ketika menetapkan ruang lingkup. Bagaimana jika sebagian informasi dalam Sustainability Report sebenarnya sudah melalui proses verifikasi atau audit tersendiri? Misalnya, data emisi GRK telah diverifikasi berdasarkan standar tertentu, atau informasi keuangan telah diaudit dalam laporan keuangan. Apakah informasi tersebut perlu atau tidak untuk masuk ke dalam ruang lingkup assurance?
Yang perlu dipertimbangkan adalah apakah inclusion informasi tersebut memberikan additional value bagi intended users dalam konteks assurance yang dilakukan.
Jika memang memberikan nilai tambah, informasi tersebut tetap dapat menjadi bagian dari ruang lingkup assurance. Hasil verifikasi atau audit sebelumnya juga dapat menjadi salah satu sumber bukti yang dipertimbangkan dalam proses assurance, sesuai dengan tujuan dan kriteria engagement.
Sebaliknya, jika assurance tambahan tidak memberikan nilai yang berarti, Sustainability Report dapat mengungkapkan hasil verifikasi atau audit yang telah dilakukan sebelumnya.
Dari pembahasan di atas, kita dapat melihat bahwa ruang lingkup assurance bukan sekadar daftar topik atau indikator yang akan diperiksa. Ruang lingkup merupakan bagian dari desain assurance engagement yang perlu menjawab beberapa pertanyaan mendasar:
Untuk siapa assurance ini ditujukan?
Apa yang perlu diberikan assurance?
Berdasarkan kriteria apa informasi tersebut dinilai?
Seberapa jauh assurance dilakukan?
Karena itu, ruang lingkup dapat berbeda antara satu perusahaan dan perusahaan lainnya. Ada perusahaan yang membutuhkan ruang lingkup yang relatif luas karena intended users membutuhkan keyakinan atas berbagai aspek keberlanjutan. Ada pula perusahaan yang memilih lingkup yang lebih terfokus pada informasi tertentu.
Pada akhirnya, menentukan scope assurance bukan tentang memasukkan sebanyak mungkin informasi ke dalam assurance. Yang lebih penting adalah memastikan bahwa subject matter, criteria, dan level of assurance yang dipilih memang relevan dengan tujuan engagement dan kebutuhan intended users.
Corey Pernieda