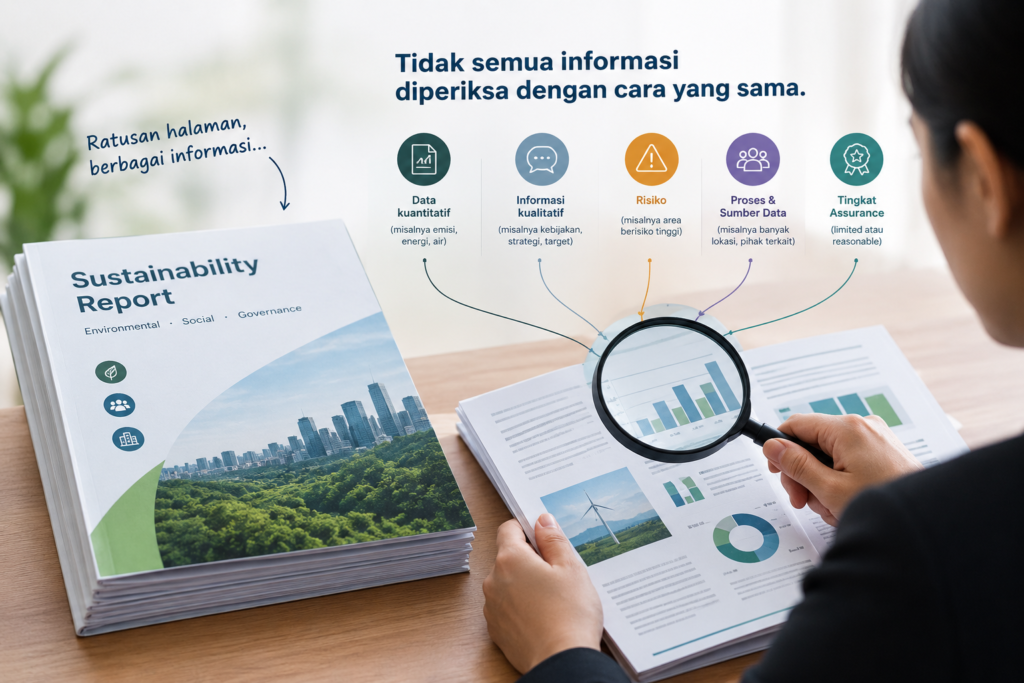
Ketika mendengar kata assurance, mungkin yang terbayang adalah seseorang yang memeriksa data satu per satu, mencocokkan angka, meminta dokumen pendukung, lalu memastikan semuanya benar.
Gambaran itu tidak sepenuhnya salah.
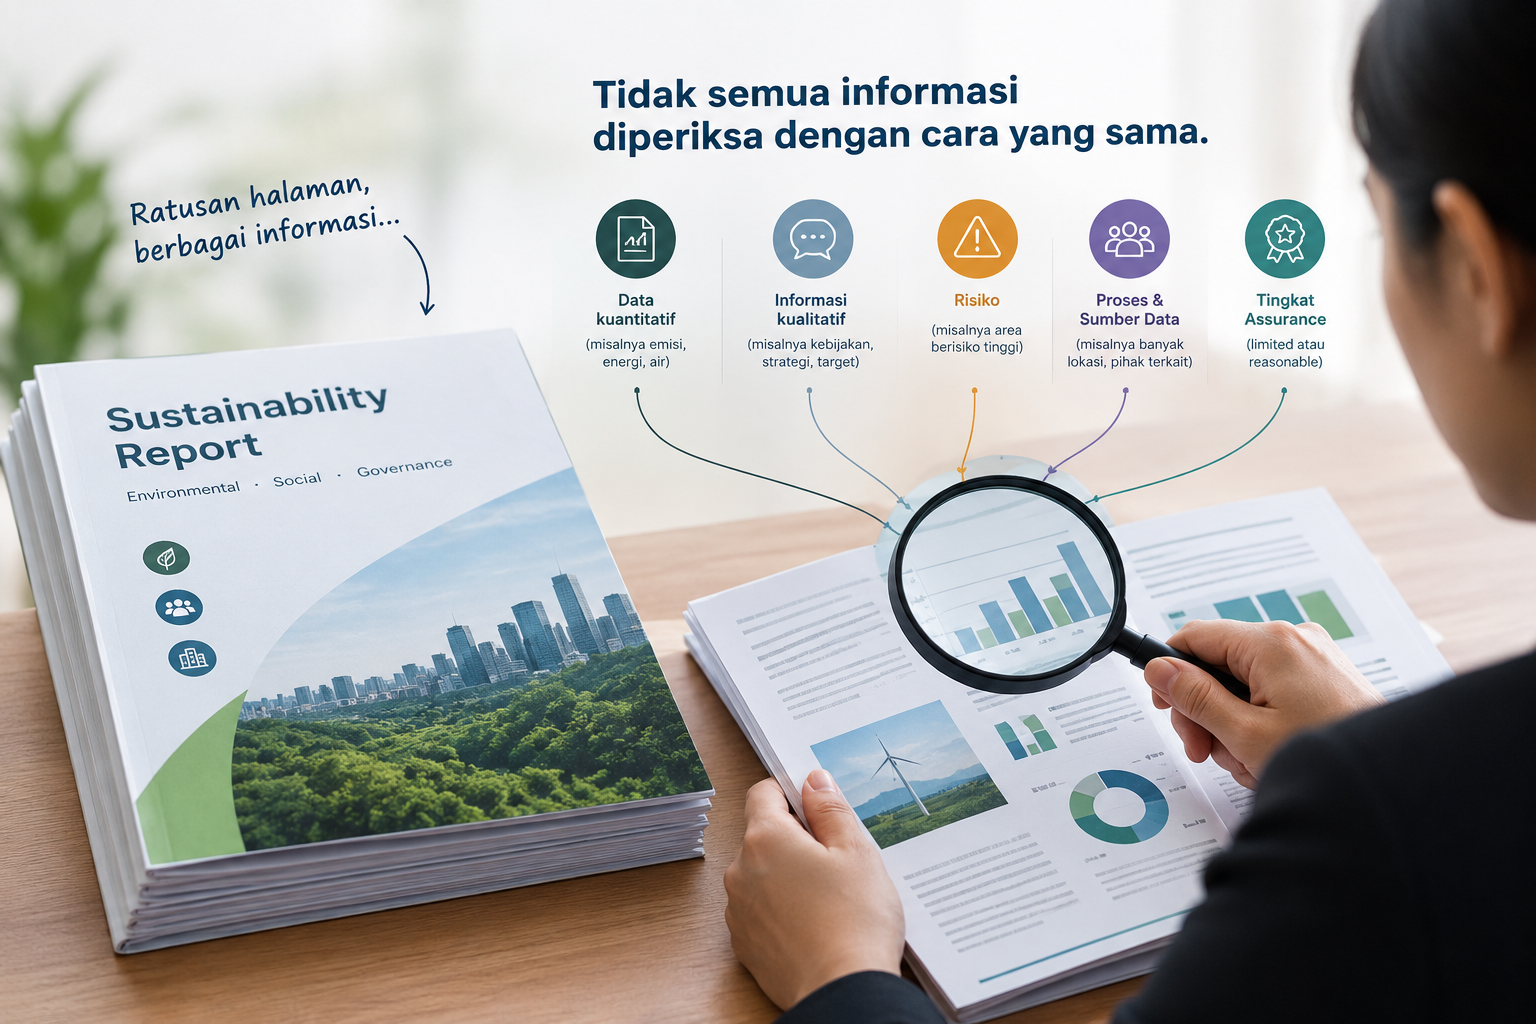
Tetapi ada satu hal yang sering luput: dalam assurance, tidak semua informasi diperiksa dengan cara dan kedalaman yang sama.
Bayangkan sebuah Sustainability Report berisi ratusan halaman, puluhan indikator, ribuan data, dan berbagai narasi mengenai program keberlanjutan perusahaan.
Apakah assurance practitioner akan memeriksa setiap informasi tersebut dengan prosedur yang sama?
Jawabannya: tidak.
Bukan karena sebagian informasi dianggap tidak penting. Justru karena cara pemeriksaan perlu disesuaikan dengan risiko dan karakteristik informasi yang dinilai.
Assurance bukan berarti “memeriksa semuanya”
Dalam pekerjaan assurance, pertanyaan yang penting bukan hanya:
“Apa saja data yang tersedia?”
Tetapi juga:
“Informasi mana yang memiliki risiko lebih besar terhadap kualitas dan kredibilitas laporan?”
Misalnya, sebuah perusahaan melaporkan konsumsi energi dari ratusan lokasi operasional.
Ada kemungkinan bahwa sebagian data berasal dari tagihan listrik, sebagian dari meter, dan sebagian lagi menggunakan estimasi.
Di sisi lain, perusahaan juga melaporkan jumlah kegiatan edukasi lingkungan yang dilakukan sepanjang tahun.
Keduanya sama-sama merupakan informasi ESG.
Namun, karakteristik, sumber data, potensi kesalahan, dan risiko yang melekat pada keduanya bisa sangat berbeda.
Karena itu, pendekatan pemeriksaannya pun tidak harus sama.
Semakin besar risikonya, semakin besar perhatian yang diperlukan
Salah satu prinsip penting dalam assurance adalah risk-based approach.
Sederhananya, assurance practitioner perlu memahami di mana risiko terhadap kualitas informasi paling mungkin terjadi, kemudian merancang prosedur yang sesuai.
Risiko tersebut dapat muncul dari berbagai hal.
Misalnya:
- data berasal dari banyak unit atau lokasi;
- proses pengumpulan data masih manual;
- definisi indikator belum konsisten;
- terdapat banyak pihak yang terlibat dalam penyediaan data;
- perhitungan menggunakan asumsi atau estimasi;
- sistem pengendalian data belum kuat;
- atau informasi tersebut memiliki kemungkinan salah saji yang lebih besar.
Ambil contoh sederhana.
Perusahaan melaporkan total konsumsi energi sebesar 120.000 GJ.
Angka tersebut mungkin berasal dari berbagai sumber: listrik, bahan bakar kendaraan, bahan bakar boiler, dan sumber energi lainnya.
Untuk memahami apakah angka tersebut dapat dipercaya, assurance practitioner tidak cukup hanya melihat angka akhirnya.
Perlu dipahami bagaimana angka tersebut dibentuk.
Dari mana datanya?
Siapa yang mengumpulkan?
Bagaimana perhitungannya?
Apakah ada perubahan metode dibandingkan tahun sebelumnya?
Apakah ada estimasi?
Dan jika ada estimasi, apa dasar yang digunakan?
Semakin kompleks proses pembentukan informasi, semakin penting untuk memahami proses dan bukti yang mendasarinya.
Lalu, apakah semua data harus diperiksa satu per satu?
Tidak selalu.
Ini juga merupakan salah satu kesalahpahaman yang cukup umum mengenai assurance.
Dalam banyak kasus, pemeriksaan dilakukan dengan menggunakan sampling.
Artinya, assurance practitioner tidak selalu memeriksa seluruh populasi data, tetapi memilih bagian tertentu yang dapat memberikan bukti yang memadai untuk mendukung kesimpulan assurance.
Namun sampling bukan berarti memilih data secara sembarangan.
Pemilihan sampel perlu mempertimbangkan karakteristik populasi, risiko, materialitas, dan tujuan prosedur yang dilakukan.
Misalnya, jika perusahaan memiliki data konsumsi energi dari 100 lokasi, bukan berarti assurance practitioner harus datang ke seluruh 100 lokasi untuk memeriksa dokumennya.
Sebaliknya, perlu ditentukan bagaimana sejumlah lokasi dapat dipilih secara tepat untuk memberikan bukti yang relevan.
Di sinilah pekerjaan assurance menjadi lebih dari sekadar “cek dokumen.”
Ada proses berpikir di balik keputusan mengenai apa yang perlu diperiksa, bagaimana cara memeriksanya, dan seberapa jauh pemeriksaan perlu dilakukan.
Materialitas juga berperan
Pertimbangan lainnya adalah materialitas.
Secara sederhana, informasi yang memiliki kemungkinan memengaruhi pemahaman atau keputusan pengguna informasi tentu membutuhkan perhatian yang lebih besar.
Misalnya, bagi sebuah perusahaan manufaktur dengan konsumsi energi yang sangat besar, data energi dan emisi mungkin menjadi area yang memiliki risiko dan perhatian lebih tinggi dibandingkan informasi lain yang relatif kecil dampaknya terhadap keseluruhan informasi keberlanjutan.
Tetapi materialitas tidak hanya berbicara tentang besar kecilnya angka.
Informasi yang secara kuantitatif kecil pun dapat memiliki arti penting karena sifatnya.
Contohnya, sebuah perusahaan mungkin menghadapi insiden lingkungan yang nilainya relatif kecil dibandingkan total pendapatan perusahaan.
Secara angka, mungkin terlihat tidak signifikan.
Tetapi jika insiden tersebut memiliki dampak lingkungan atau reputasi yang penting, informasi tersebut tidak serta-merta menjadi tidak relevan.
Karena itu, dalam assurance ESG, angka bukan satu-satunya pertimbangan.
Karakteristik informasi, konteks, risiko, dan kebutuhan pengguna juga perlu dipahami.
Bagaimana dengan informasi kualitatif?
Di sinilah assurance ESG menjadi semakin menarik.
Tidak semua informasi dalam Sustainability Report berbentuk angka.
Ada kebijakan, komitmen, target, strategi, proses, penjelasan mengenai risiko, hingga berbagai klaim mengenai dampak dan pencapaian perusahaan.
Bagaimana cara memeriksa kalimat seperti:
“Perusahaan berkomitmen untuk mencapai net zero.”
Kalimat tersebut tidak bisa diperiksa dengan cara yang sama seperti memeriksa angka konsumsi listrik.
Assurance practitioner perlu melihat konteks di balik klaim tersebut.
Apakah targetnya sudah ditetapkan?
Apa batasan targetnya?
Apakah terdapat rencana untuk mencapainya?
Apa dasar atau bukti yang mendukung informasi tersebut?
Apakah istilah yang digunakan konsisten dengan definisi yang ditetapkan?
Dengan kata lain, jenis informasi menentukan bagaimana informasi tersebut perlu diuji.
Limited assurance bukan berarti “setengah diperiksa”
Perbedaan kedalaman pemeriksaan juga berkaitan dengan tingkat assurance yang diberikan.
Dalam praktik assurance, kita mengenal antara lain limited assurance dan reasonable atau high assurance.
Keduanya sama-sama bertujuan memberikan tingkat keyakinan kepada pengguna informasi, tetapi tingkat assurance yang diberikan dan prosedur yang dilakukan berbeda.
Pada limited assurance, prosedur assurance umumnya lebih terbatas dibandingkan reasonable assurance.
Bukan berarti informasinya “hanya diperiksa sedikit”, atau bahwa assurance provider sekadar melihat beberapa dokumen lalu memberikan pernyataan.
Justru tetap diperlukan proses yang sistematis untuk memahami subject matter, mengidentifikasi risiko, merancang prosedur, memperoleh bukti, dan mengevaluasi hasilnya.
Perbedaannya adalah tingkat assurance yang ingin dicapai memengaruhi sifat, waktu, dan luas prosedur yang diperlukan.
Jadi, ketika kita membaca bahwa suatu Sustainability Report telah melalui limited assurance, penting untuk memahami bahwa istilah tersebut menggambarkan level assurance, bukan berarti laporan tersebut “tidak diperiksa”.
Jadi, apa sebenarnya yang menentukan fokus assurance?
Tidak ada satu jawaban sederhana.
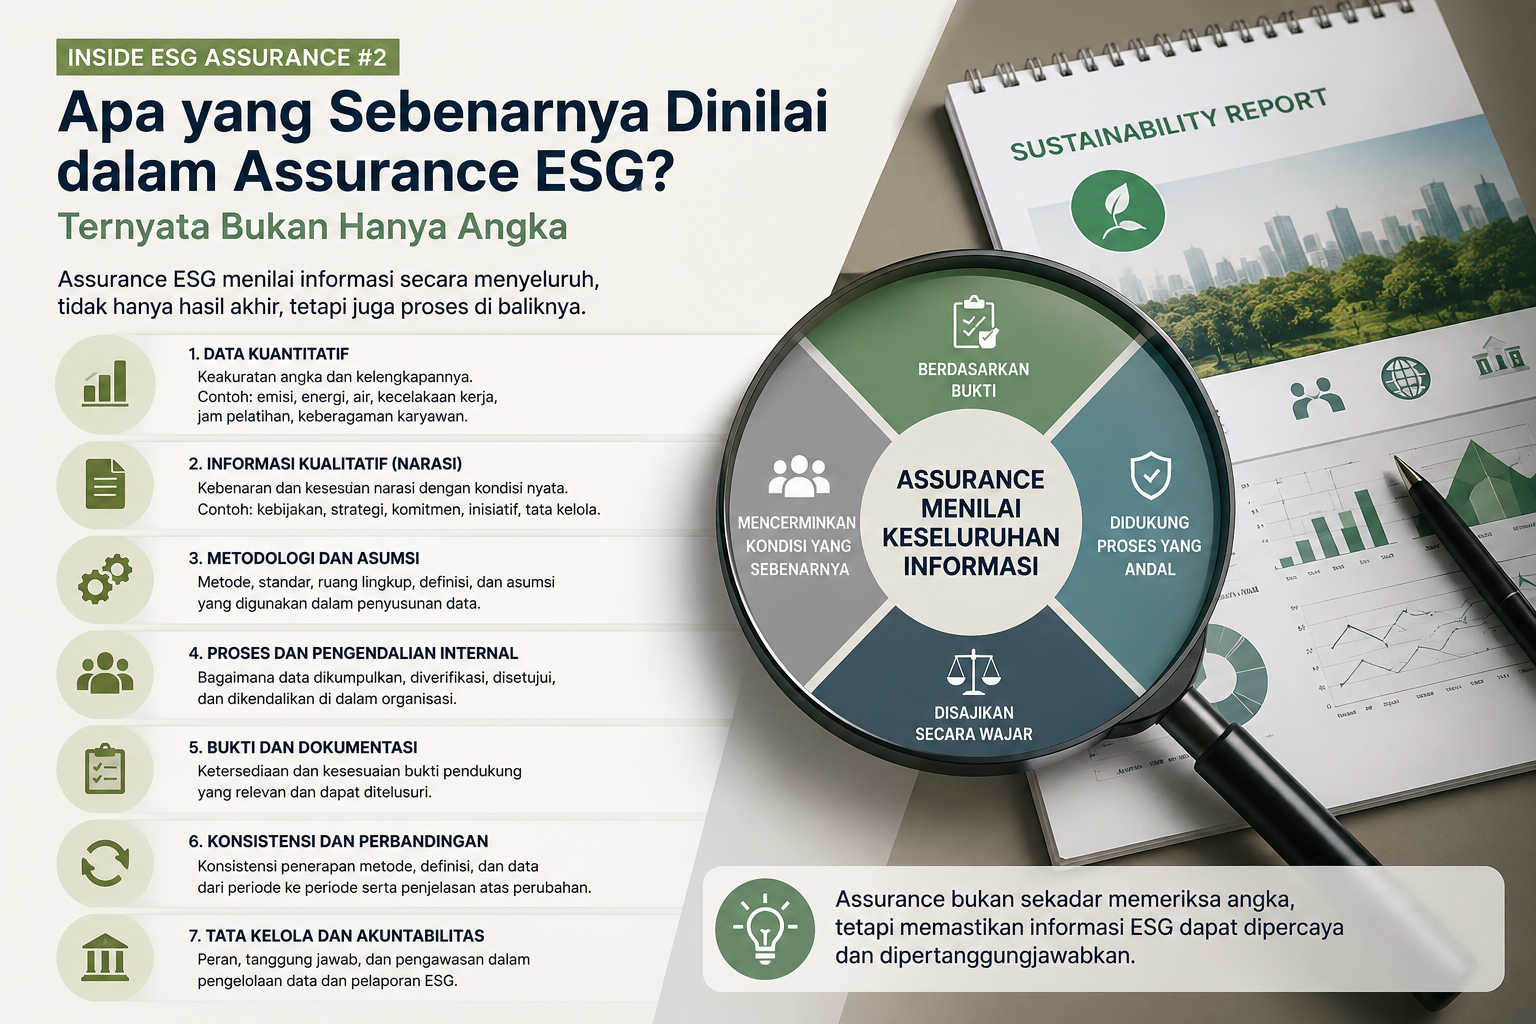
Fokus assurance biasanya terbentuk dari kombinasi beberapa pertimbangan:
Risiko.
Di mana kemungkinan kesalahan atau ketidakandalan informasi lebih besar?
Materialitas.
Informasi mana yang penting dalam konteks keseluruhan informasi yang dilaporkan?
Karakteristik informasi.
Apakah informasi berupa angka, narasi, target, kebijakan, atau klaim?
Proses dan pengendalian.
Bagaimana informasi tersebut dikumpulkan, dihitung, ditinjau, dan dilaporkan?
Bukti yang tersedia.
Apa yang dapat mendukung informasi tersebut?
Tujuan dan pengguna assurance.
Untuk siapa assurance diberikan dan bagaimana hasil assurance tersebut akan digunakan?
Semua pertimbangan tersebut kemudian membantu assurance practitioner menentukan di mana perhatian dan prosedur assurance perlu difokuskan.
Assurance bukan tentang memeriksa sebanyak mungkin
Ini mungkin bagian yang paling penting.
Kredibilitas assurance tidak otomatis meningkat hanya karena jumlah dokumen yang diperiksa semakin banyak.
Yang lebih penting adalah apakah prosedur yang dilakukan tepat terhadap risiko dan tujuan assurance, serta apakah bukti yang diperoleh cukup dan tepat untuk mendukung kesimpulan.
Karena itu, seorang assurance practitioner tidak hanya bertanya:
“Berapa banyak data yang sudah saya periksa?”
Tetapi juga:
“Apakah prosedur yang saya lakukan benar-benar membantu saya memahami apakah informasi yang penting dan berisiko telah didukung oleh bukti yang memadai?”
Pertanyaan kedua inilah yang membuat assurance berbeda dari sekadar checking.
Pada akhirnya, assurance bukan tentang memeriksa segala sesuatu dengan cara yang sama.
Assurance adalah tentang memberikan perhatian yang tepat pada informasi yang tepat, dengan prosedur yang tepat, berdasarkan risiko, konteks, dan tujuan engagement.
Dan mungkin justru di situlah nilai sebenarnya dari assurance:
Bukan seberapa banyak yang diperiksa, tetapi seberapa tepat pemeriksaan dilakukan untuk memberikan keyakinan terhadap informasi yang penting bagi penggunanya.
Corey Pernieda