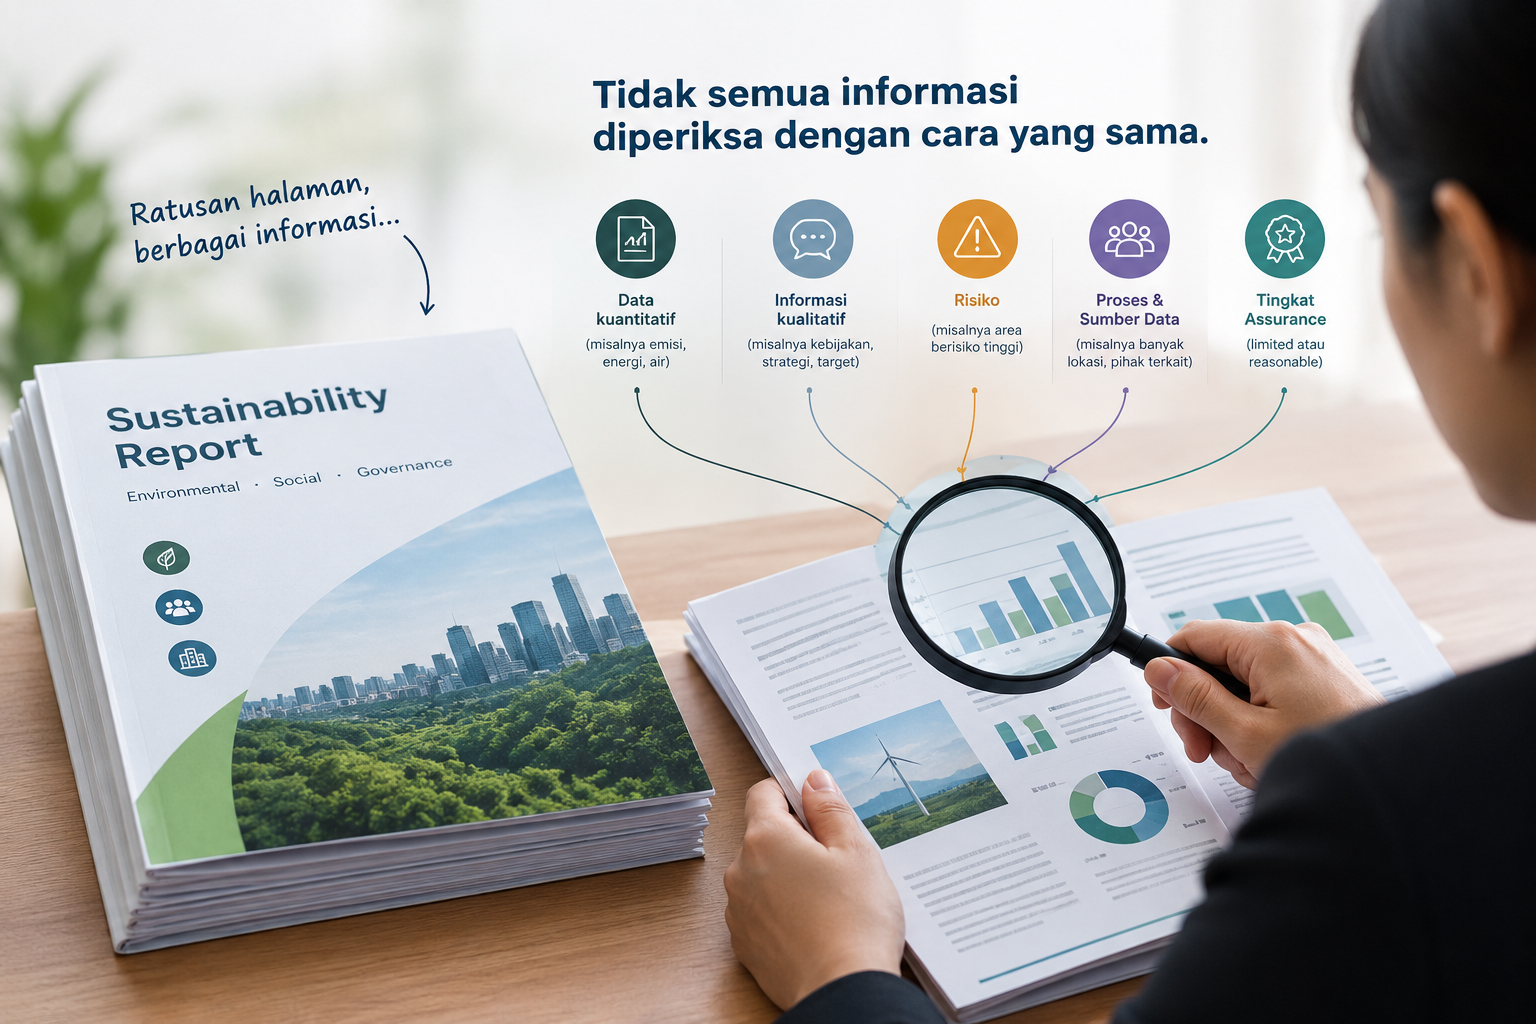
Ketika sebuah perusahaan menjalani assurance atas Sustainability Report, salah satu pertanyaan yang paling sering muncul adalah, “Data apa saja yang akan diperiksa?”
Pertanyaan tersebut wajar. Selama ini banyak yang membayangkan assurance sebagai proses memeriksa angka-angka dalam laporan, misalnya emisi gas rumah kaca, konsumsi energi, penggunaan air, atau jumlah pelatihan karyawan.
Padahal, angka hanyalah bagian dari keseluruhan proses.
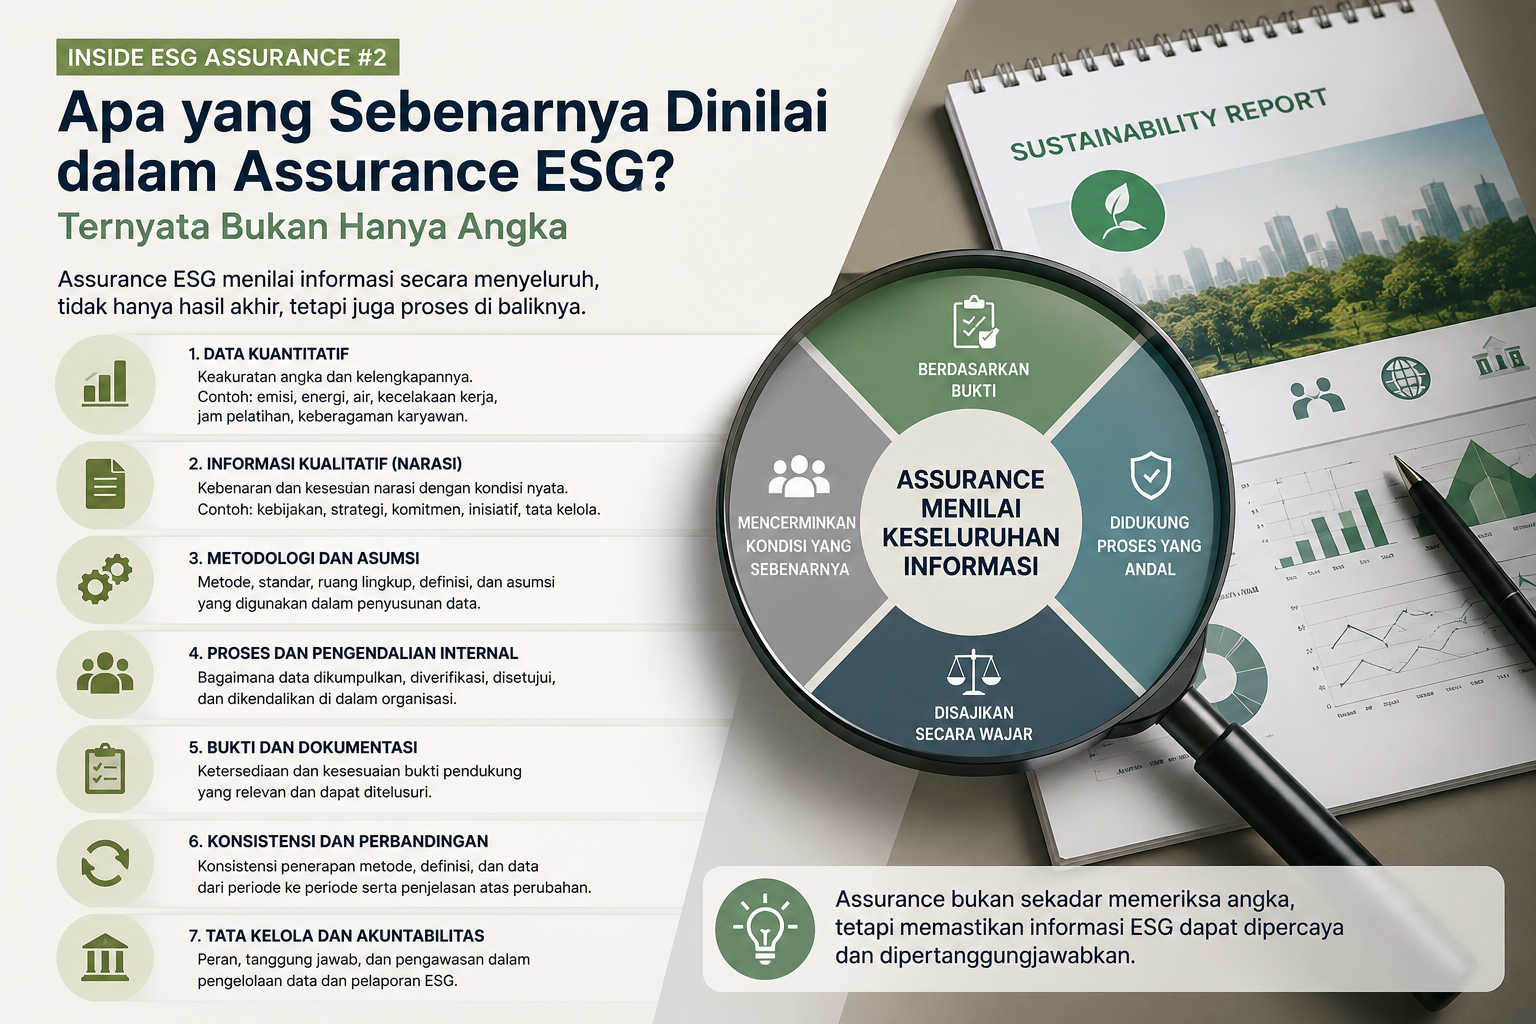
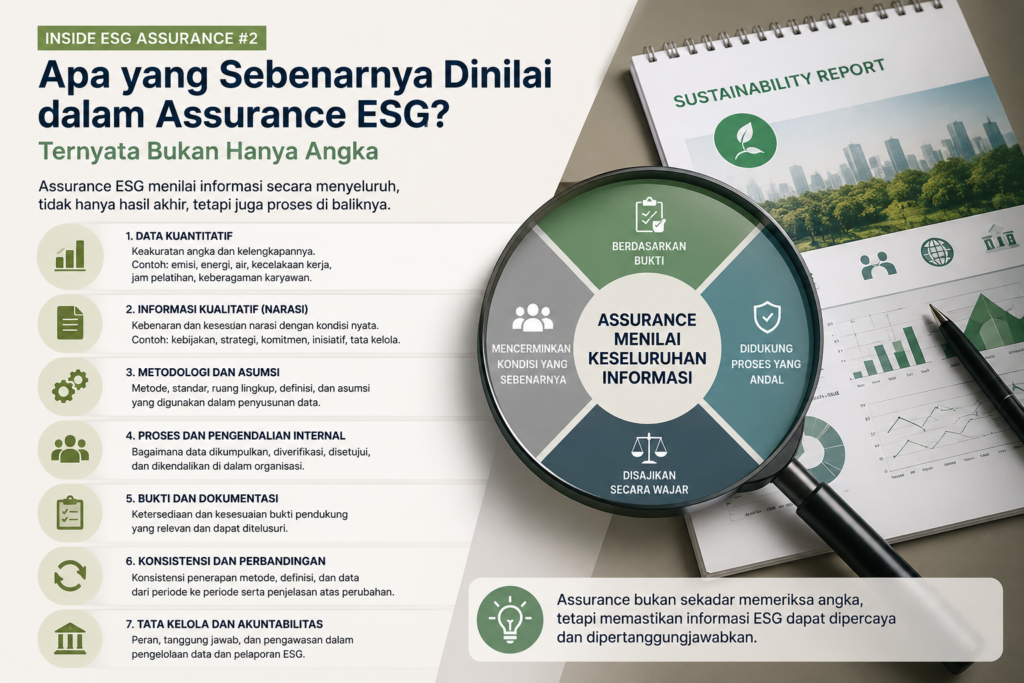
Dalam praktiknya, assurance tidak hanya menilai apa yang dilaporkan, tetapi juga bagaimana informasi tersebut dihasilkan dan mengapa informasi tersebut dapat dipercaya.
Lebih dari Sekadar Memastikan Angka Benar
Bayangkan sebuah perusahaan melaporkan bahwa emisi gas rumah kaca tahun ini turun sebesar 15%.
Pertanyaan pertama dalam assurance bukanlah apakah angka 15% tersebut terlihat masuk akal.
Justru pertanyaannya dimulai dari hal-hal yang lebih mendasar.
- Dari mana data aktivitas diperoleh?
- Apakah batas organisasi yang digunakan sudah tepat?
- Metodologi apa yang digunakan untuk menghitung emisi?
- Faktor emisi apa yang digunakan, dan apakah sesuai dengan metodologi yang dipilih?
- Apakah seluruh asumsi dan perhitungan didokumentasikan?
- Apakah tersedia bukti yang mendukung setiap data yang digunakan?
Dengan kata lain, assurance berupaya memahami keseluruhan proses sebelum memberikan keyakinan terhadap hasil akhirnya.
Data yang Baik Berasal dari Proses yang Baik
Dalam assurance ESG, kualitas informasi sangat dipengaruhi oleh kualitas proses di baliknya.
Dua perusahaan dapat melaporkan angka emisi yang sama, tetapi tingkat keandalan informasinya belum tentu sama.
Perusahaan pertama mungkin memiliki prosedur yang jelas, pembagian tanggung jawab yang terdokumentasi, mekanisme peninjauan data, serta bukti yang lengkap.
Sementara perusahaan kedua memperoleh angka melalui kompilasi manual tanpa dokumentasi yang memadai atau tanpa proses peninjauan yang jelas.
Hasil akhirnya mungkin terlihat serupa, tetapi tingkat keyakinan terhadap kedua informasi tersebut tentu berbeda.
Inilah mengapa assurance tidak hanya berfokus pada hasil, tetapi juga pada sistem yang menghasilkan hasil tersebut.
Ketika Narasi Sama Pentingnya dengan Angka
Laporan ESG tidak hanya berisi indikator kuantitatif. Banyak informasi disampaikan dalam bentuk narasi.
Misalnya:
“Perusahaan telah mengintegrasikan aspek keberlanjutan ke dalam pengambilan keputusan.”
Atau,
“Perusahaan berkomitmen menghormati hak asasi manusia di seluruh rantai pasok.”
Pernyataan seperti ini tentu memiliki nilai penting. Namun dalam assurance, narasi tersebut juga perlu didukung oleh bukti yang memadai.
Apakah terdapat kebijakan yang mengatur hal tersebut?
Apakah terdapat proses implementasi yang jelas?
Bagaimana perusahaan memantau pelaksanaannya?
Apakah ada bukti bahwa kebijakan tersebut benar-benar diterapkan?
Assurance membantu memastikan bahwa narasi dalam laporan tidak hanya terdengar baik, tetapi juga mencerminkan praktik yang benar-benar dijalankan.
Konsistensi Juga Menjadi Bagian dari Penilaian
Salah satu aspek yang sering luput dari perhatian adalah konsistensi.
Misalnya, tahun lalu perusahaan mendefinisikan “karyawan” hanya sebagai pegawai tetap. Tahun berikutnya, definisi tersebut berubah dengan memasukkan pekerja kontrak, tetapi perubahan tersebut tidak dijelaskan.
Akibatnya, angka pelatihan atau tingkat kecelakaan kerja mungkin terlihat meningkat atau menurun, bukan karena perubahan kinerja, melainkan karena perubahan definisi.
Situasi seperti ini dapat memengaruhi keterbandingan informasi dari tahun ke tahun.
Karena itu, assurance juga mempertimbangkan apakah metodologi, definisi, dan ruang lingkup pelaporan diterapkan secara konsisten atau jika terdapat perubahan, apakah perubahan tersebut telah dijelaskan secara memadai.
Tujuan Assurance Bukan Mencari Kesalahan
Ada anggapan bahwa assurance bertujuan menemukan kesalahan dalam laporan.
Padahal, tujuan utamanya adalah memberikan keyakinan atas keandalan informasi yang disampaikan.
Dalam prosesnya, assurance memang dapat mengidentifikasi area yang perlu diperbaiki. Namun temuan tersebut bukan untuk menyalahkan perusahaan, melainkan sebagai masukan agar proses pengumpulan, pengelolaan, dan pelaporan data menjadi lebih baik di masa mendatang.
Bagi banyak organisasi, salah satu manfaat yang sering kali kurang disadari dari assurance adalah peningkatan kualitas tata kelola data dan proses pelaporan yang terjadi selama proses assurance berlangsung.
Penutup
Assurance ESG bukan sekadar memeriksa angka yang tercantum dalam Sustainability Report. Assurance mengevaluasi apakah informasi tersebut disusun melalui proses yang dapat dipercaya, didukung oleh bukti yang memadai, diterapkan secara konsisten, dan disajikan secara wajar.
Pada akhirnya, kualitas sebuah laporan ESG tidak hanya ditentukan oleh angka yang disampaikan, tetapi juga oleh kualitas sistem, tata kelola, dan proses yang mendukung setiap informasi di dalamnya.
Itulah sebabnya, dalam assurance ESG, yang dinilai bukan hanya hasil akhirnya, tetapi juga bagaimana perusahaan sampai pada hasil tersebut.
Corey Pernieda